청약통장에 매달 얼마를 넣어야 하느냐는 질문에는 답이 정해져 있다.
월 25만원이다.
주택청약 소득공제와 청약 인정 한도가 이 금액에서 만나기 때문이다.
이 숫자가 나온 이유가 둘인데, 공교롭게 같은 지점에서 만난다.
청약에서 인정해주는 월 납입액 상한이 25만원이고, 소득공제 한도인 연 300만원을 12로 나눠도 25만원이다.
빠른 판단
- 소득공제는 연 300만원 한도에 공제율 40%다. 최대 120만원이 소득에서 빠진다.
- 대상은 총급여 7,000만원 이하 무주택 세대주다.
- 월 납입 인정액은 25만원이다. 그 이상 넣어도 청약에서는 25만원까지만 인정된다.
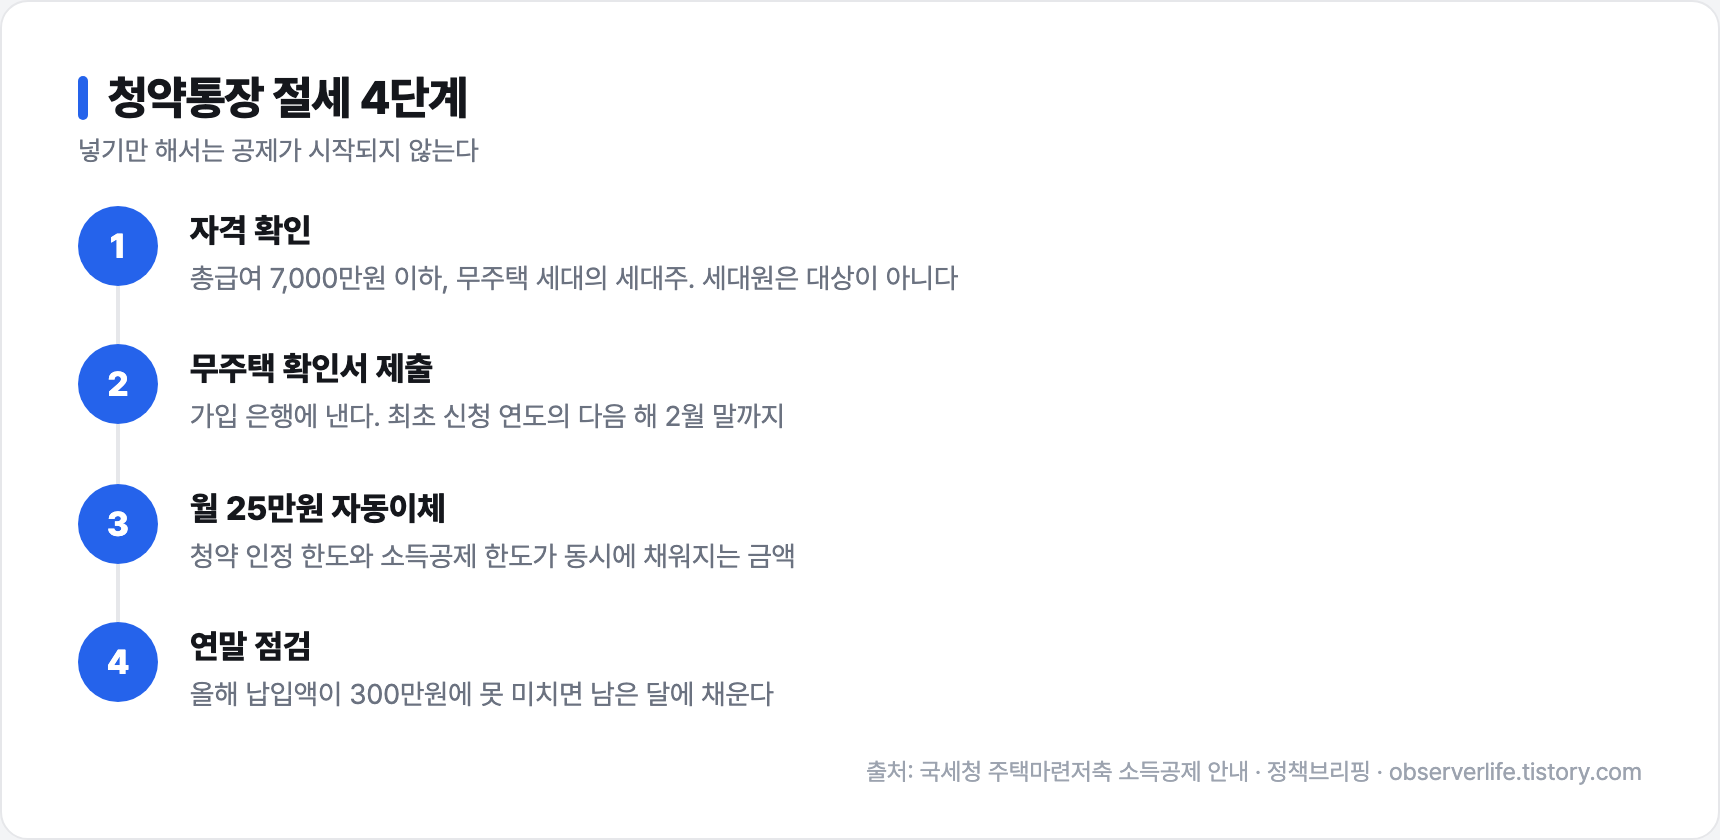
- 무주택 확인서를 내지 않으면 공제가 안 된다. 다음 해 2월 말까지 은행에 제출해야 한다.
- 금리도 올랐다. 최고 연 3.1% 수준으로 인상됐다.
25만원이 기준선인 이유
예전에는 월 10만원이 기준이었다.
청약 가점을 계산할 때 인정해주는 납입액 상한이 10만원이었기 때문에, 그 이상 넣는 건 청약 측면에서 의미가 없었다.
이 상한이 25만원으로 올라갔다.
같은 시기에 소득공제 한도도 240만원에서 300만원으로 상향됐다.
두 변화가 맞물리면서 기준선이 하나로 정리됐다.
월 25만원 × 12개월 = 300만원.
청약 인정 한도를 꽉 채우면서 소득공제 한도도 정확히 채우는 금액이다.
여유가 있다면 이 금액을 맞추는 게 가장 효율적이다.
그보다 많이 넣으면 청약에서도 공제에서도 초과분이 인정되지 않는다.
얼마나 돌려받나
소득공제는 세액공제와 다르다.
세금을 직접 깎는 게 아니라 과세표준을 줄이는 방식이라, 내 세율만큼만 돌아온다.
공제액 = 연 납입액(최대 300만원) × 40%
| 월 납입 | 연 납입 | 소득공제액 | 세율 15% 기준 절세 |
|---|---|---|---|
| 10만원 | 120만원 | 480,000원 | 약 72,000원 |
| 20만원 | 240만원 | 960,000원 | 약 144,000원 |
| 25만원 | 300만원 | 1,200,000원 | 약 180,000원 |
지방소득세까지 감안하면 체감은 조금 더 커진다.
소득이 높아 세율 구간이 위에 있다면 같은 300만원으로 돌아오는 금액도 늘어난다.
무주택 확인서를 빼먹으면 소용없다
여기가 가장 많이 걸리는 지점이다.
통장에 돈을 넣었다고 자동으로 공제되지 않는다.
무주택 확인서를 저축취급기관, 즉 가입한 은행에 제출해야 한다.
기한도 정해져 있다.
소득공제를 신청하는 최초 연도의 다음 해 2월 말까지다.
이걸 모르고 몇 년치를 그냥 넘긴 사례가 흔하다.
납입은 계속했는데 공제는 한 번도 못 받은 경우다.
지금 통장이 있다면 은행 앱이나 창구에서 무주택 확인서가 등록돼 있는지부터 확인하는 게 순서다.
조건도 함께 본다.
총급여 7,000만원 이하여야 하고, 무주택 세대의 세대주여야 한다.
세대원이면 대상이 아니므로 세대주 여부를 등본으로 확인해두는 편이 확실하다.
청약과 절세, 어느 쪽이 목적일까요
같은 통장이지만 두 가지 목적이 섞여 있다.
청약 목적이라면 납입 횟수와 인정액이 중요하다.
공공분양 순위 산정에서 매달 꾸준히 넣은 기록이 쌓이고, 인정액 상한이 25만원이다.
절세 목적이라면 연 300만원을 채우는 게 전부다.
한 번에 넣든 나눠 넣든 그해 납입 총액으로 계산된다.
둘을 같이 노린다면 매달 25만원씩 자동이체가 답이다.
납입 횟수도 쌓이고 공제 한도도 채워진다.
여윳돈이 부족하다면 무리할 필요는 없다.
청약 가점은 오랜 기간 유지하는 것도 중요해서, 매달 넣을 수 있는 금액으로 꾸준히 가는 편이 중도 해지보다 낫다.
금리 조건도 개선됐다.
청약통장 금리가 최고 연 3.1% 수준으로 올라, 예금 대용으로서의 매력도 예전보다는 나아졌다.
연말에 몰아 넣어도 될까
주택청약 소득공제만 놓고 보면 그해 납입 총액이 기준이라, 12월에 몰아 넣어도 공제액은 같다.
그런데 청약까지 생각하면 다르다.
공공분양 순위를 볼 때는 매달 넣은 횟수가 쌓이는 구조라, 한 번에 300만원을 넣는다고 12회로 인정되지 않는다.
그래서 목적에 따라 갈린다.
절세만 노린다면 연말에 부족분을 채우는 방식으로도 충분하다.
청약도 노린다면 매달 나눠 넣는 게 맞다.
이미 몇 달을 걸렀다면 지금부터라도 시작하는 편이 낫다.
납입을 건너뛴 달이 있어도 통장이 사라지지는 않는다.
다만 그달의 인정 횟수가 비는 것이므로, 자동이체를 걸어두는 게 가장 확실한 관리 방법이다.
통장을 여러 개 두는 건 안 된다
가끔 나오는 질문이 있다.
청약통장을 두 개 만들어 각각 넣으면 어떻게 되느냐는 것이다.
1인 1계좌가 원칙이다.
여러 개를 만들 수 없고, 가족 명의로 나눠 넣는 것도 각자의 통장으로 계산된다.
배우자 명의 통장은 배우자의 청약 자격과 공제 자격에 붙는다.
부부라면 여기서 판단이 하나 생긴다.
소득공제는 무주택 세대주만 받는다.
세대주가 한 명이므로 부부가 둘 다 공제받는 구조가 아니다.
반면 청약 자격은 각자의 통장으로 쌓이므로, 두 사람 모두 통장을 유지하는 것 자체는 의미가 있다.
정리하면 이렇다.
공제는 세대주 명의 통장에서 챙기고, 청약 기회를 넓히려면 배우자 통장도 유지하되 그쪽은 절세 효과를 기대하지 않는 것이다.
자주 묻는 질문 (FAQ)
월 25만원을 넘겨 넣으면 어떻게 되나요?
넣을 수는 있지만 청약 인정액은 25만원까지이고, 소득공제도 연 300만원이 한도다.
초과분은 혜택 계산에서 빠진다.
세대원인데 공제받을 수 있나요?
무주택 세대의 세대주가 요건이다.
세대주가 아니라면 대상이 아니다.
무주택 확인서는 매년 내야 하나요?
최초 신청 연도의 다음 해 2월 말까지 제출하는 것이 기준이다.
은행마다 안내가 다를 수 있으니 등록 여부를 확인하는 게 확실하다.
중도 해지하면 어떻게 되나요?
공제받은 금액에 대해 추징이 발생할 수 있다.
청약 가점도 사라지므로 해지는 신중해야 한다.
소득공제와 세액공제 중 어느 쪽인가요?
소득공제다.
과세표준을 줄이는 방식이라 내 세율만큼 돌아온다.
오늘 바로 할 것
- 무주택 확인서가 등록돼 있는지 은행에서 확인한다. 이게 없으면 공제가 시작되지 않는다.
- 총급여와 세대주 여부를 확인한다. 7,000만원 이하, 무주택 세대주가 조건이다.
- 여유가 되면 월 25만원 자동이체로 맞춘다. 청약 인정액과 공제 한도가 동시에 채워진다.
- 여유가 없으면 꾸준히 넣는 쪽을 택한다. 중도 해지가 가장 손해다.
- 연말 전에 올해 납입액이 300만원에 얼마나 못 미치는지 확인한다.
자녀가 있다면 연말정산에서 함께 챙길 항목이 하나 더 있다.
자녀세액공제는 세액공제라 계산 방식이 다르다.
출처
- 국세청 — 주택마련저축 소득공제 — 총급여 7천만원 이하 무주택 세대주, 연 300만원 한도 40% 공제, 무주택 확인서 제출 기한
- 정책브리핑 — 청약통장 월납입 인정액 25만원으로 상향 · 청약통장 금리 최고 3.1%로 인상
- 한도와 조건은 세법·제도 개정으로 바뀔 수 있다. 납입 전 국세청과 은행 안내를 확인하는 편이 정확하다.
'돈이 되는 생활정보' 카테고리의 다른 글
| 추석 연휴 병원 (2026) — 문 여는 곳 찾고 30% 가산 아끼기 (0) | 2026.09.16 |
|---|---|
| 독감 예방접종 무료 대상 (2026) — 9월 21일부터 순차 시작 (0) | 2026.09.15 |
| 폐가전 무상수거 (2026) — 스티커 값 안 내도 되는 품목 목록 (1) | 2026.09.12 |
| 5세대 실손보험 전환 (2026) — 6개월 안에는 되돌릴 수 있다 (1) | 2026.09.12 |
| 신용점수 올리는 법 (2026) — 공짜로 받는 가점 4가지 (0) | 2026.09.11 |


댓글